
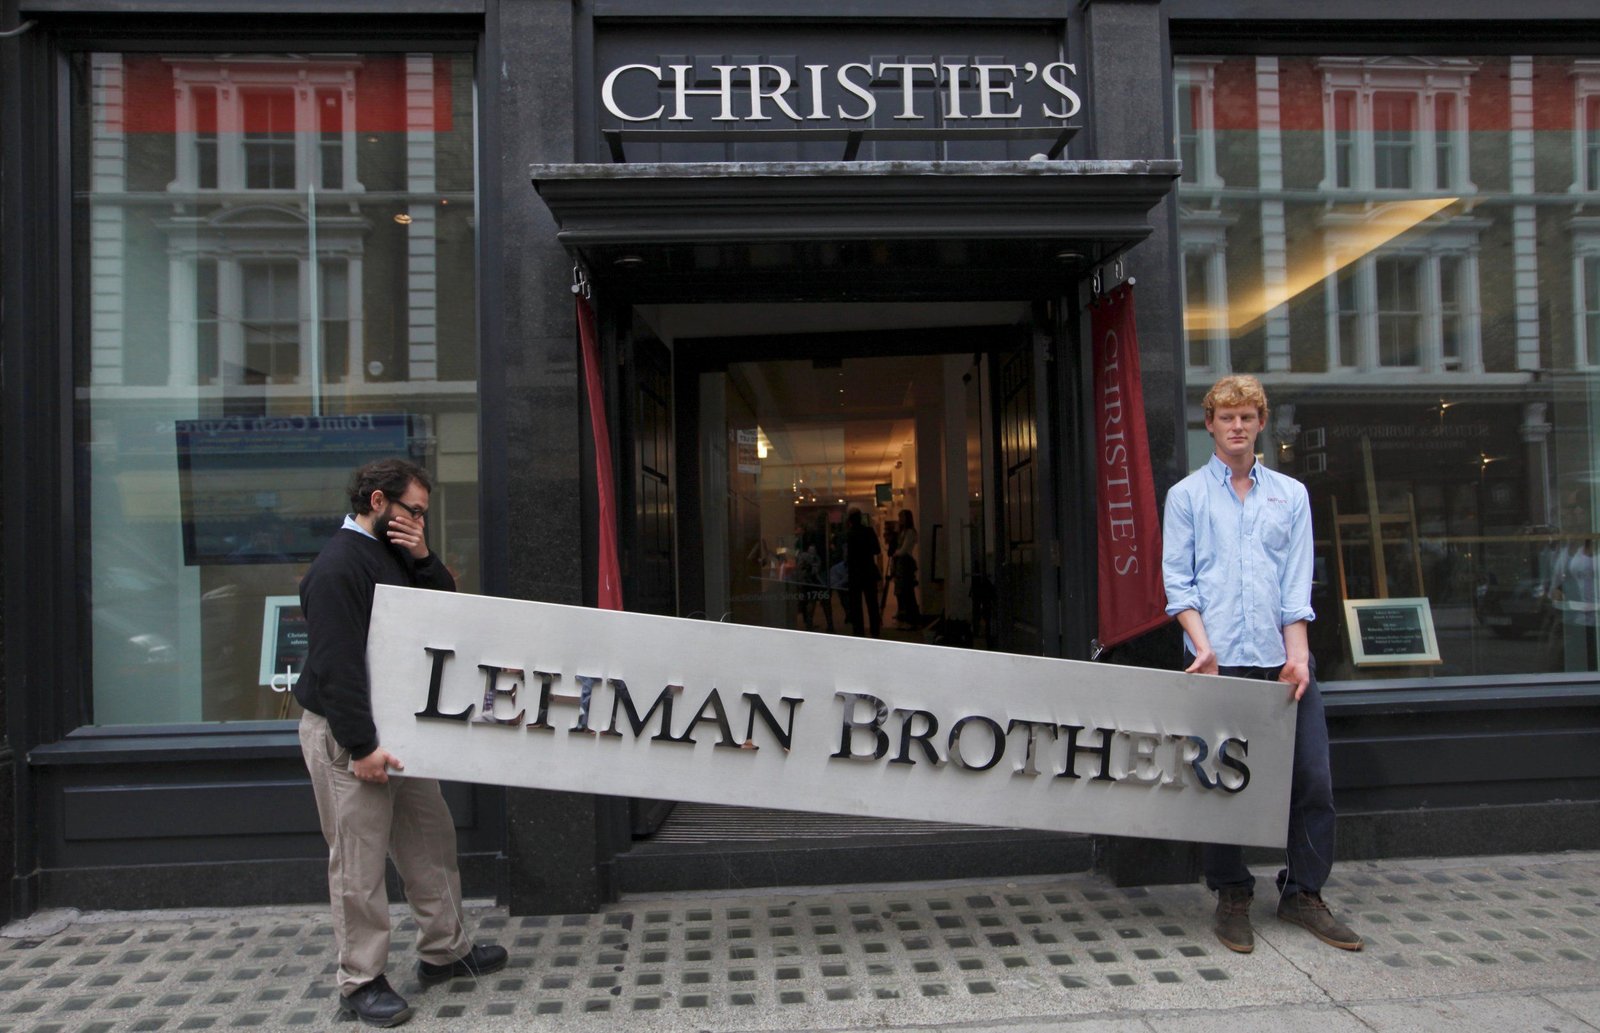
Esta semana se conmemora el decimoctavo aniversario de la quiebra de Lehman Brothers , un evento clave de la crisis financiera mundial de 2008. La quiebra de Lehman y la crisis financiera mundial en general fueron acontecimientos económicos dramáticos. Lehman Brothers protagonizó la mayor quiebra en la historia de Estados Unidos hasta la fecha. La crisis financiera mundial dio origen a la Gran Recesión. La bolsa se desplomó más del 50% , la economía se contrajo un 4,3% , el desempleo aumentó del 4,7% al 10% , y la década siguiente de crecimiento económico en Estados Unidos fue anormalmente débil .
Muchos mitos sobre la quiebra de Lehman Brothers y la crisis financiera mundial de 2008 siguen dominando el debate público. El consenso general aún atribuye la culpa principalmente a la desregulación , la avaricia de Wall Street y la ingeniería financiera temeraria . Y numerosas anécdotas respaldan esta perspectiva.
El fraude hipotecario fue común y flagrante , especialmente en los últimos años de la burbuja inmobiliaria (2004-2007). Los préstamos sin documentación, los préstamos fraudulentos y los préstamos obtenidos mediante engaños eran demasiado frecuentes, y la mayoría de las personas no rindieron cuentas por su complicidad. Sin embargo, las acusaciones de fraude contra los grandes bancos y las agencias de calificación crediticia fueron, en gran medida, exageradas . Salvo un par de grandes prestamistas hipotecarios que incurrieron en fraude sistémico ( Countrywide ) o en préstamos verdaderamente temerarios ( Golden West ), la mayoría de las instituciones financieras operaban dentro del marco legal.
El verdadero motor de la crisis financiera global fueron los perniciosos incentivos generados por años de desregulación . Consideremos, por ejemplo, la Regla de Recurso de la Reserva Federal . Esta reglamentaba la cantidad de capital que los bancos debían mantener para respaldar diferentes clases de activos y favorecía claramente los títulos respaldados por hipotecas (MBS). Como era de esperar, los bancos reorientaron sus carteras para incluir más MBS, una de las principales clases de activos que colapsaron en 2008. La regulación generó este comportamiento gregario, lo que provocó una sobreconcentración en un determinado activo y una mayor fragilidad sistémica.
Simultáneamente, más de una década de presión regulatoria obligó a Fannie Mae y Freddie Mac a flexibilizar sus estándares de concesión de préstamos, un cambio que pronto se extendió a todo el sector. La Ley de Reinversión Comunitaria , las agencias federales y el Departamento de Vivienda y Desarrollo Urbano impulsaron la reducción de los estándares de concesión de hipotecas. Gracias a ello, más personas pudieron comprar una vivienda, incluso si no contaban con los recursos económicos suficientes.
Peter Wallison y Edward Pinto documentan esta transformación regulatoria. Lejos de una «carrera hacia el abismo» impulsada por el mercado, donde los prestamistas privados buscaban ganancias a corto plazo, a principios de la década de 1990 , los reguladores de vivienda consideraban los estándares tradicionales de evaluación crediticia como barreras discriminatorias para la adquisición de vivienda. Mediante la Ley de Vivienda y Desarrollo Comunitario de 1992 , el Departamento de Vivienda y Desarrollo Urbano impuso cuotas de vivienda asequible a Fannie Mae y Freddie Mac, obligándolas a destinar una proporción cada vez mayor de su apoyo a prestatarios de bajos y medianos ingresos, comenzando en el 30 por ciento en 1992 y aumentando al 56 por ciento para 2008.
Para lograr estos objetivos, Fannie y Freddie desmantelaron sistemáticamente las directrices tradicionales de evaluación crediticia. El mercado hipotecario convencional consistía en préstamos a tipo fijo a 30 años que requerían un pago inicial del 20 %, ingresos del prestatario totalmente documentados y una buena calificación crediticia. Estas hipotecas eran notablemente estables y presentaban índices de impago muy bajos.
Pero a mediados de la década de 2000, este estándar de evaluación crediticia había sido reemplazado por préstamos con pagos iniciales inferiores al 10 por ciento , tasas de interés variables y requisitos de puntaje FICO más bajos . Como Pinto argumentó posteriormente en un informe a la Comisión de Investigación de la Crisis Financiera, aproximadamente 27 millones de hipotecas estadounidenses —la mitad de todo el mercado en 2008— eran préstamos no tradicionales de alto riesgo, y la gran mayoría de ellos estaban en manos de agencias respaldadas por el gobierno o eran garantizados por ellas.
El objetivo, por lo demás loable, de aumentar el acceso a la vivienda y su asequibilidad provocó un alza de los precios y deterioró la calidad de la financiación hipotecaria, lo que posteriormente repercutió en los balances bancarios. La mala regulación no cesó una vez iniciada la crisis: el mismo instinto de ignorar las señales del mercado mediante el criterio discrecional, que ya había modificado los estándares de concesión de préstamos durante una década, modificó a continuación la respuesta del gobierno ante el pánico.
Las intervenciones gubernamentales destinadas a «arreglar» el mercado empeoraron las cosas. La quiebra de Lehman fue sin duda un duro golpe para el mercado, pero no tanto como algunos afirman. El S&P cerró ligeramente al alza el viernes posterior a la quiebra de Lehman que el viernes anterior; la mayor parte del descenso bursátil se produjo semanas después, en octubre, tras nuevas intervenciones gubernamentales.
Dos acciones gubernamentales previas agravaron la quiebra de Lehman Brothers más de lo necesario. En marzo de 2008, funcionarios gubernamentales negociaron un rescate para Bear Stearns . Esto generó un riesgo moral, ya que los ejecutivos de Lehman rechazaron ofertas de adquisición de inversores interesados y retrasaron la reducción de su apalancamiento en sus carteras hipotecarias, probablemente con la esperanza de obtener también un acuerdo. El intento de última hora de los funcionarios federales por rescatar a Lehman dejó a la empresa desprevenida para su complejo proceso de reestructuración bajo el Capítulo 11, lo que derivó en una quiebra caótica que destruyó riqueza y paralizó a sus contrapartes en todo el mundo.
La quiebra de Lehman Brothers puso de manifiesto el problema general de 2008: las medidas gubernamentales discrecionales y reactivas, destinadas a mitigar la crisis financiera global, la agravaron involuntariamente. Generaron incertidumbre y pánico. Consideremos cómo el Programa de Alivio de Activos Problemáticos (TARP) obligó a todos los grandes bancos a aceptar fondos de rescate, incluso si no los necesitaban. El secretario del Tesoro, Paulson, no quería que los inversores y prestamistas identificaran y se deshicieran de los bancos más débiles.
Sin embargo, esto supuso un grave error de cálculo por parte del mercado. La mayoría de los prestamistas e inversores ya tenían una idea bastante clara de qué bancos estaban en problemas. Obligar a las instituciones solventes a aceptar fondos del TARP indicaba que el contagio era más profundo y sistémico de lo que se temía, lo que aceleró la fuga de capitales del sector bancario.
Los funcionarios gubernamentales también crearon incentivos perversos al rescatar a algunas empresas prematuramente mientras dejaban que otras quebraran. Si hay algo peor para los mercados que las malas noticias, es la incertidumbre . Y la administración Bush provocó una profunda parálisis en los mercados con sus intervenciones inconsistentes, y a menudo precipitadas, en los mercados financieros en 2008. Los ciudadanos estadounidenses pagaron las consecuencias entonces y siguen pagándolas hoy, en forma de mayores distorsiones gubernamentales en los mercados financieros.
La Reserva Federal aún posee cerca de 2 billones de dólares en títulos respaldados por hipotecas (MBS), una clase de activos que adquirió y siguió adquiriendo debido a la «emergencia» de hace 18 años. Sin embargo, lo más problemático es que la crisis financiera global (GFC) socavó la confianza de la gente en los mercados y en la economía de libre mercado. El impulso a favor de programas de asistencia gubernamental más amplios, tanto a nivel político como demócrata, se ha visto fomentado en parte por la calamidad de la GFC. Las burbujas de activos subsiguientes alimentaron el cinismo popular sobre el amiguismo en el sistema financiero.
La memoria institucional de 2008 se hizo patente en 2020 y 2021, cuando tanto la Reserva Federal como dos administraciones distintas impulsaron el gasto público, los préstamos y los estímulos económicos, lo que derivó en la elevada inflación que enfrentamos hoy. Casi una cuarta parte del valor del dólar ha desaparecido desde 2019.
Si algo debemos aprender de la crisis financiera mundial de 2008, es que las intervenciones gubernamentales discrecionales tienden a generar consecuencias negativas imprevistas. Más importante aún, debemos mirar con escepticismo los llamamientos a una mayor regulación, ya sea de las criptomonedas, las stablecoins, la producción de energía o la construcción de centros de datos.
Las normas individuales que pueden parecer lógicas sobre el papel pueden generar incentivos perversos, especialmente cuando se suman a otras regulaciones. Las sinergias regulatorias no intencionadas generan un comportamiento gregario. Precisamente lo contrario es necesario para la experimentación descentralizada que impulsa la resiliencia económica.
Publicado originalmente por el American Institute for Economic Research: https://thedailyeconomy.org/article/article-author/paul-mueller/
Dr. Paul Mueller es investigador senior en el American Institute for Economic Research, donde defiende los principios de la libre empresa, el gobierno limitado y la libertad individual. Tiene un doctorado en economía de la Universidad George Mason y estuvo ocho años enseñando en The King’s College en la ciudad de Nueva York antes de cambiar su enfoque a la investigación de políticas y el comentario público.
X: @DrPaulMueller