
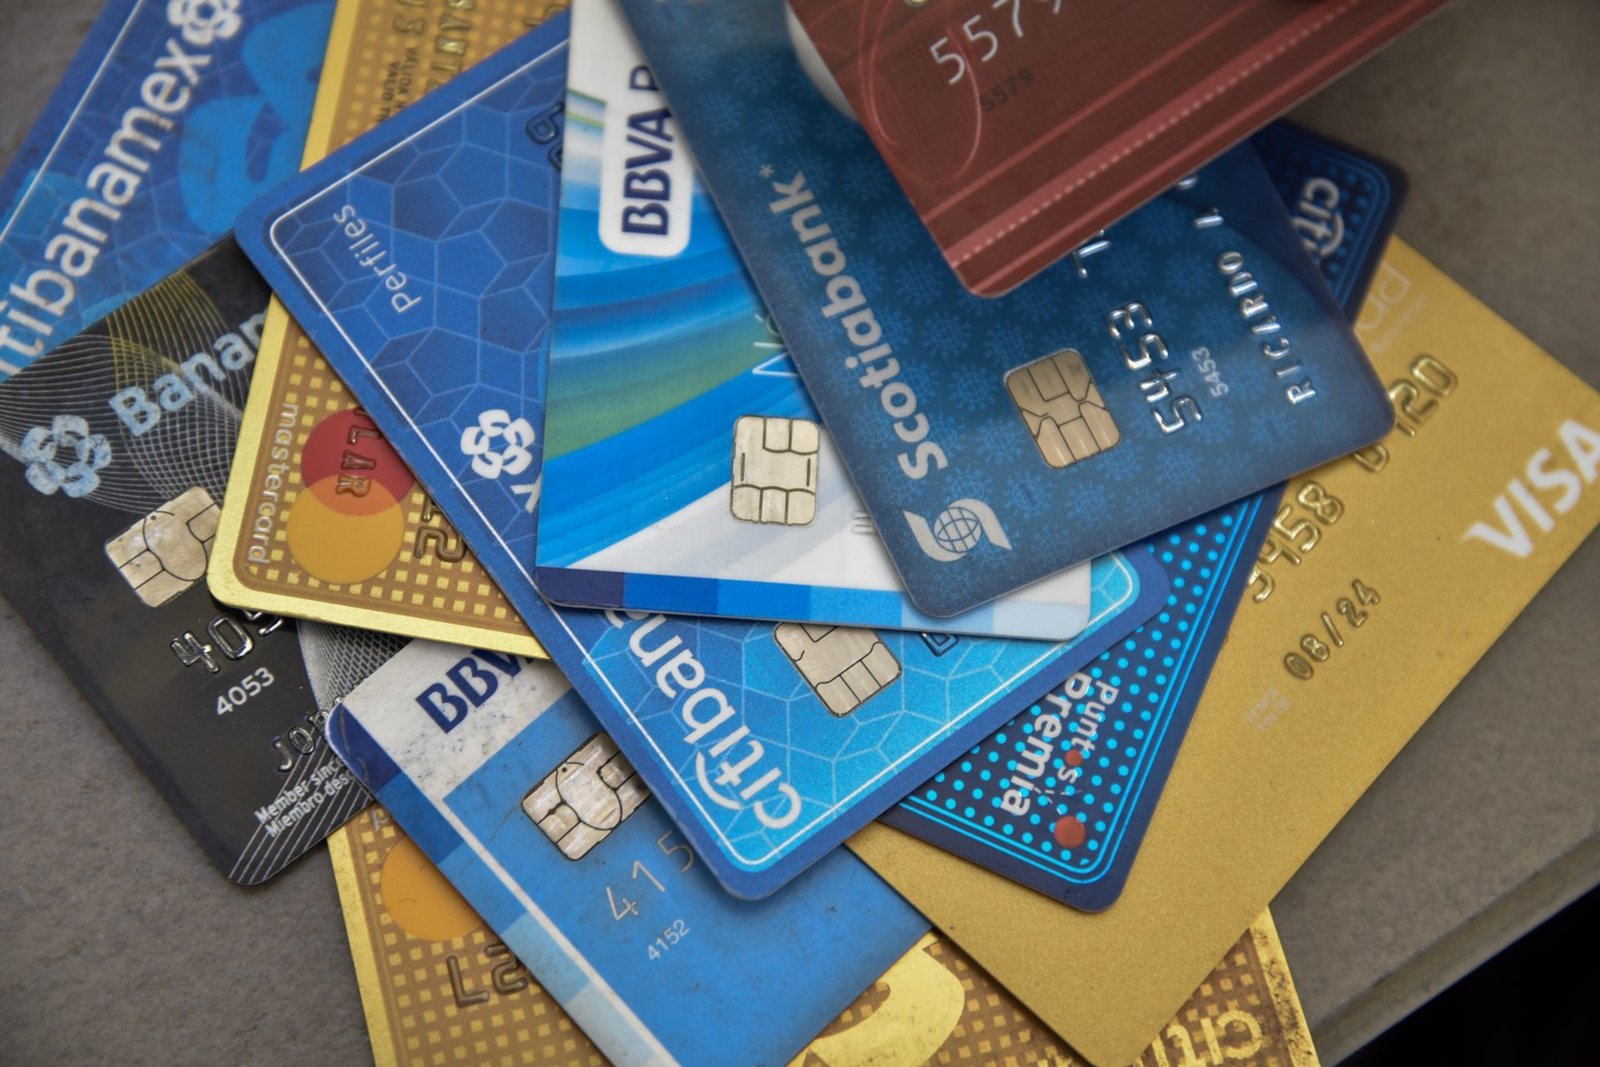
Incluso en estos tiempos de división, algunas ideas son tan nefastas que cuentan con el apoyo de los dos principales partidos políticos. Este es sin duda el caso de las propuestas para que el gobierno limite los tipos de interés de las tarjetas de crédito. Se trata de una medida que parece considerada con quienes acumulan deudas, pero que, en realidad, negaría el acceso al crédito legítimo a los prestatarios de mayor riesgo y podría empujar a muchos a recurrir a prestamistas —algunos clandestinos— que cobran intereses más altos. En resumen, es un plan tan absurdo que cuenta con el respaldo tanto de demócratas como de republicanos.
Idiotez económica bipartidista
«El propio presidente Trump dijo que quiere reducir los tipos de interés de las tarjetas de crédito al 10 por ciento», declaró la senadora Elizabeth Warren (demócrata por Massachusetts) a Margaret Brennan de CBS el domingo. «Ya tengo el proyecto de ley, estoy lista para empezar».
Efectivamente, en enero, el presidente Donald Trump publicó en Truth Social: «Les informamos que ya no permitiremos que el público estadounidense sea estafado por las compañías de tarjetas de crédito que cobran tasas de interés del 20 al 30%, e incluso más… A partir del 20 de enero de 2026, yo, como presidente de los Estados Unidos, exijo un límite máximo de un año para las tasas de interés de las tarjetas de crédito del 10%».
Los dos políticos, nominalmente hostiles, discutieron la posibilidad de cooperar en este tema a principios de año, aunque hasta ahora no se ha concretado nada. Esto lleva a preguntarse si el asunto será suficiente para superar las diferencias políticas entre ellos, mientras coquetean con su interés común en un populismo económico absurdo.
La idea de limitar los tipos de interés de las tarjetas de crédito es realmente absurda, a menos que se pretenda negar opciones a los prestatarios de mayor riesgo y empujarlos hacia alternativas más caras como los prestamistas informales y los usureros. No hace falta especular sobre el impacto de tales límites; existen numerosas pruebas de que intentar reducir a la fuerza los costes de los préstamos para los consumidores les impide acceder a un crédito legítimo.
En 2021, la Junta de la Reserva Federal publicó un informe de Gregory Elliehausen, Simona M. Hannon y Thomas W. Miller Jr., que examinaba el impacto de un límite máximo del 17 % en las tasas de interés en Arkansas. Descubrieron que «las compañías de financiamiento al consumo, tradicionalmente una fuente de crédito para consumidores con historial crediticio deficiente, no tienen oficinas en Arkansas porque, al estar sujetas al límite de usura, no pueden otorgar préstamos rentables a consumidores de alto riesgo». Debido a su impacto en los prestatarios de mayor riesgo, se flexibilizó el límite para los bancos con el fin de «permitir que los consumidores eludieran los efectos restrictivos del bajo límite de las tasas de interés en Arkansas». Aun así, «los resultados de nuestro análisis sugieren que los consumidores con historial crediticio deficiente en Arkansas sufrieron restricciones» en cuanto al acceso al crédito.
Cabe destacar que el documento describió el límite del 17 por ciento como «muy restrictivo». El límite del 10 por ciento que actualmente contemplan los políticos de los dos principales partidos sería aún más estricto y se prevé que restrinja aún más el acceso al crédito.
«Poner un límite a los tipos de interés no abarata los préstamos; los hace menos accesibles».
«Un límite impuesto por el gobierno federal a las tasas de interés anuales (TAE) de las tarjetas de crédito, tan severo como el 10%, probablemente trastocaría el modelo de negocio actual de la industria», advirtió Paul H. Kupiec, investigador principal del American Enterprise Institute, en un informe publicado a principios de este año que analizaba precisamente esa propuesta. «Las entidades emisoras cancelarían la mayoría de las cuentas existentes con historial crediticio medio o muy bajo. Si bien algunas podrían ofrecer a los titulares actuales nuevas condiciones de cuenta con altas comisiones y requisitos de garantía, muchas simplemente cancelarían las cuentas con historiales crediticios deficientes»
O como dijo Miller, profesor de finanzas en la Universidad Estatal de Mississippi, ante el Comité de Banca, Vivienda y Asuntos Urbanos del Senado de los Estados Unidos en 2021: «Un tope a las tasas de interés no abarata los préstamos; los hace menos accesibles».
Algunos defensores de los topes a las tasas de interés argumentan que esto no es algo negativo. Insisten en que los pobres se endeudan más y que restringir el acceso al crédito evitará que la gente caiga en sus propios malos impulsos.
Pero así no funciona el mundo. Si la gente quiere pedir dinero prestado por necesidad o por deseo, sorteará obstáculos legales y de conveniencia para conseguirlo. Si encuentran un prestamista —y a menudo lo encuentran—, suelen acabar pagando más de lo que deberían.
Conducir a prestatarios de alto riesgo a prestamistas caros y, en ocasiones, ilegales.
«Consideren las difíciles decisiones que afectarán sus vidas y que los consumidores afectados deberán tomar si no tienen acceso al crédito», agregó Miller. «Quizás pospongan ir al médico, al dentista o llevar a su mascota al veterinario. Quizás no compren los útiles escolares que sus hijos necesitan. Quizás aplacen el mantenimiento o las reparaciones necesarias de su casa o vehículo, o tal vez emitan un cheque sin fondos para pagar una factura de servicios públicos. Incluso podrían recurrir a prestamistas ilegales para obtener el crédito que tanto necesitan».
Existen numerosos argumentos que respaldan estas preocupaciones. En un artículo publicado en marzo de este año en el Centro Internacional de Derecho y Economía, el investigador sénior Julian Morris señaló que «tras el endurecimiento de los límites a los tipos de interés en Japón, en virtud de la revisión de 2006 de la Ley de Préstamos al Consumidor, los saldos de financiación al consumo cayeron drásticamente, mientras que los préstamos ilegales se expandieron. Según se informa, algunos prestamistas ilegales cobraban tipos de interés de hasta el 10% semanal, lo que equivale a una TAE del 14.104%».
La experiencia de Corea del Sur es similar, continuó. «Tras reducir progresivamente su tasa máxima legal al 20% para 2021, un estudio estima que una sola reducción de la tasa en 2018 empujó a aproximadamente 659.000 prestatarios a canales de crédito informales o ilegales».
Esto no significa que todos los prestatarios de alto riesgo terminen recurriendo a prestamistas usureros. Los mercados son dinámicos y ya existen alternativas a las tarjetas de crédito. Estas incluyen préstamos a plazos, préstamos rápidos y planes de compra ahora, paga después (BNPL). BNPL es la opción más económica para quienes cumplen los requisitos, ya que a menudo la financian los comercios. Sin embargo, su aplicación es muy limitada y resulta más adecuada para compras pequeñas. Otras fuentes legales de crédito cobran tanto o mucho más que las compañías de tarjetas de crédito.
Es comprensible que la gente se sienta atraída por la idea de que los políticos, con su poder legislativo, reduzcan los precios, y los tipos de interés son el precio que se paga por pedir dinero prestado. Sin embargo, los prestamistas participan en el mercado crediticio para obtener beneficios, y los precios que cobran reflejan su percepción del riesgo al tratar con diferentes prestatarios y la posibilidad de que no recuperen su dinero. Ordenar a las compañías de tarjetas de crédito que bajen los tipos no reduce los precios para los prestatarios de mayor riesgo; simplemente les impide acceder al crédito.
El crédito tiene un precio, y esos precios no cambian sin graves consecuencias solo porque los políticos lo deseen. O bien se permite que prestatarios y prestamistas lleguen a un acuerdo mutuo, o se obliga a los consumidores a recurrir a alternativas más arriesgadas y costosas.
Publicado originalmente en Reason: https://reason.com/2026/11/13/capping-credit-card-interest-an-idea-so-bad-that-both-democrats-and-republicans-support-it/
J.D. Tuccille.- fue editor en jefe de Reason.com y es su actual editor colaborador. Es autor de una novela.
X: @JD_Tuccille